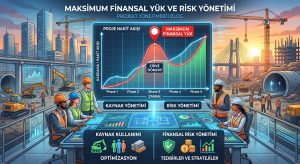
Projelerde kaynakların etkin kullanımı ve finansal risklerin yönetimi, başarının temel taşlarıdır. Özellikle büyük ölçekli yatırımlarda, proje süresince herhangi bir noktada kasadan çıkacak en yüksek para miktarını bilmek hayati önem taşır. Bu kritik göstergeye “Maksimum Finansal Yük” adı verilir.
Bu kavram, proje yöneticileri ve yatırımcılar için yalnızca bir maliyet takibi değil, aynı zamanda projenin en riskli finansal dönemini anlamak ve yönetmek için bir araçtır.
Maksimum Finansal Yük Nedir?
Maksimum Finansal Yük, bir projenin yaşam döngüsü boyunca herhangi bir zamanda bağlanmış olan en yüksek toplam finansal kaynağı ifade eder.
Başka bir deyişle; projeyi yürütmek için bir anda kasadan çıkması gereken en büyük tutardır ve bu, hem nakit akışının hem de risklerin zirve yaptığı dönemi gösterir.
Projelerde Neden Önemlidir?
- Risk Değerlendirmesi
Maksimum finansal yük, bir projenin en kırılgan dönemini belirler. Böylece yönetim, bu dönemde proaktif önlemler alabilir. - Nakit Akışı Yönetimi
Proje süresince nakit giriş-çıkışları dengeli olmayabilir. Maksimum yük noktasını bilmek, olası likidite sorunlarını önler. - Kaynak Tahsisi ve Önceliklendirme
Birden fazla projenin eş zamanlı yürütüldüğü durumlarda, hangi projeye ne zaman kaynak aktarılacağına karar vermek kolaylaşır. - Paydaş Güveni
Yatırımcılar ve üst yönetim için projenin ne kadar finansal risk taşıdığını bilmek, karar alma süreçlerini güçlendirir.
Maksimum Finansal Yük Nasıl Hesaplanır?
Maksimum finansal yük, projenin nakit akış tablosu üzerinden belirlenir.
- Her bir dönemde yapılan harcamalar ve elde edilen gelirler analiz edilir.
- Harcamaların kümülatif toplamı, proje süresi boyunca izlenir.
- En yüksek kümülatif harcamanın gerçekleştiği nokta, maksimum finansal yük olarak kabul edilir.
Örnek: Bir Lojistik Projesinde Maksimum Finansal Yük
Bir lojistik firmasının depo otomasyon sistemi yatırımı:
- Toplam Proje Bütçesi: 10.000.000 TL
- Proje Süresi: 3 yıl
- Beklenen Nakit Akışları (Yatırımlar):
| Yıl | Yatırım Tutarı (TL) | Kümülatif Tutar (TL) |
| 1 | 4.000.000 | 4.000.000 |
| 2 | 5.000.000 | 9.000.000 |
| 3 | 1.000.000 | 10.000.000 |
- Proje Gelirleri: 4. yıldan itibaren başlayacak.
Hesaplama:
En yüksek finansal yük, 2. yıl sonunda 9 milyon TL’dir.
Yorum:
Projenin 2. yılında, firmanın kasasından çıkan toplam tutar en yüksek seviyeye ulaşır. Bu dönem için finansman stratejileri güçlendirilmelidir.
Maksimum Finansal Yük ile Risk Yönetimi
Projede en yüksek finansal yükün oluştuğu dönem için şu stratejiler geliştirilebilir:
- Sigorta ve Garanti Mekanizmaları
- Aşamalı (fazlı) fonlama planları
- Harcamaların yaygınlaştırılması veya ertelenmesi
- Alternatif finansman kaynaklarının hazır tutulması
Avantajlar ve Sınırlamalar
| Avantajlar | Sınırlamalar |
| Risklerin zirve yaptığı anın tespit edilmesini sağlar | Nakit akış tahminlerindeki hatalar sonucu etkileyebilir |
| Likidite darboğazlarının önüne geçer | Dinamik projelerde sürekli güncellenmesi gerekir |
| Yatırımcı ve üst yönetim için şeffaflık sağlar | Sadece finansal yükü dikkate alır, operasyonel riskleri kapsamaz |
Maksimum Finansal Yük, proje risklerini ve finansal planlamayı yönetmenin temel göstergelerinden biridir. Proje süresince en fazla kaynak gerektiren dönemi önceden görmek, yalnızca bir avantaj değil; bazen bir zorunluluktur.
Başarılı projeler, teknik yeterlilik kadar finansal disiplini de gerektirir. Maksimum finansal yükün bilinmesi, proje yöneticilerine riskleri kontrol altına almak için güçlü bir araç sunar.
Projelerde Net Present Value (NPV): Yatırımların Gerçek Değerini Hesaplamak
Projelerde yatırım kararları alınırken “Bu proje şirketimize gerçekten değer katacak mı?” sorusu her zaman gündemdedir. Cevap basit değildir çünkü bir projenin maliyetleri hemen ortaya çıkarken, gelirleri genellikle yıllara yayılır. İşte bu noktada Net Present Value (NPV) yöntemi devreye girer.
NPV, bir projenin şirket için ne kadar servet yaratacağını gösteren temel bir finansal ölçüttür. Doğru hesaplandığında, yalnızca yatırımın kârlılığını ölçmekle kalmaz, aynı zamanda finansal açıdan en doğru kararların alınmasına da yardımcı olur.
Net Present Value (NPV) Nedir?
NPV, bir yatırımın sağlayacağı gelecekteki nakit akışlarının bugünkü değerinden, başlangıç yatırım maliyetinin çıkarılmasıyla elde edilen değerdir.
NPV=PVCashInflows−PVCashOutflowsNPV = PV_{Cash Inflows} – PV_{Cash Outflows}NPV=PVCashInflows−PVCashOutflows
- Pozitif NPV (> 0): Proje, borç servis etmek için gereken nakitten fazlasını üretir ve şirket için değer yaratır.
- Negatif NPV (< 0): Proje, maliyetlerini bile karşılayamaz; bu nedenle yatırım yapılmamalıdır.
Başka bir deyişle, NPV > 0 ise yatırım finansal olarak haklıdır (financially justified).
Projelerde Neden NPV Kullanılır?
- Gerçek Değer Hesabı
NPV, nakit akışlarını bugünkü değere indirger ve projenin mevcut finansal etkisini ölçer. - Risk ve Getiri Dengesini Gösterir
Yatırımın sağlayacağı getiriyi, sermaye maliyetleriyle kıyaslar. - Alternatif Projelerin Kıyaslanması
Birden fazla yatırım seçeneği varsa, NPV en yüksek olan proje öncelikli olarak seçilir. - Stratejik Karar Destek Aracı
NPV analizi, yalnızca kısa vadeli nakit akışlarını değil, uzun vadeli şirket değerini de dikkate alır.
NPV Nasıl Hesaplanır?
- Adım 1: Projenin tüm beklenen nakit girişlerini ve çıkışlarını belirleyin.
- Adım 2: Şirketin sermaye maliyeti (WACC) veya hedef iskonto oranını belirleyin.
- Adım 3: Nakit akışlarını bugünkü değere indirgeyin.
PV=CF(1+r)nPV = \frac{CF}{(1 + r)^n}PV=(1+r)nCF
- CF: Yıllık nakit akışı
- r: İskonto oranı (ör. %10)
- n: Yıl
Adım 4: Toplam bugünkü değer ile başlangıç yatırım maliyeti arasındaki farkı hesaplayın.
Örnek: Bir Yazılım Projesinde NPV Hesaplaması
Bir şirket, bir yazılım geliştirme projesi için yatırım planlamaktadır:
- Başlangıç Yatırımı: 2.000.000 TL
- Beklenen Nakit Akışları (5 yıl):
| Yıl | Nakit Akışı (TL) |
| 1 | 500.000 |
| 2 | 600.000 |
| 3 | 700.000 |
| 4 | 800.000 |
| 5 | 900.000 |
- İskonto Oranı (WACC): %10
Hesaplama:
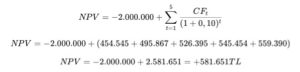
NPV=−2.000.000+2.581.651=+581.651TLNPV = -2.000.000 + 2.581.651 = +581.651 TLNPV=−2.000.000+2.581.651=+581.651TL
Yorum:
NPV pozitiftir (+581.651 TL). Bu, projenin şirket için değer yarattığını ve yatırımın finansal açıdan mantıklı olduğunu gösterir.
NPV’nin Avantajları ve Sınırlamaları
| Avantajlar | Sınırlamalar |
| Tüm nakit akışlarını ve zaman değerini dikkate alır | Nakit akış tahminlerinin doğru olması kritik önem taşır |
| Sermaye maliyeti ile kıyaslama imkanı sağlar | İskonto oranının belirlenmesi bazen subjektif olabilir |
| Alternatif projeleri kıyaslamak için idealdir | Kısa vadeli projelerde etkisi sınırlı kalabilir |
NPV ve Diğer Finansal Ölçütler ile Karşılaştırması
| Ölçüt | Odak Noktası | Avantajı |
| NPV | Mutlak parasal değer | Gerçek parasal kazancı gösterir |
| IRR (Internal Rate of Return) | Yıllık getiri oranı | Oransal olarak kıyaslama kolaylığı sağlar |
| Payback Period | Geri ödeme süresi | Basit ve hızlı hesaplanabilir |
Net Present Value (NPV), projelerin şirket için finansal açıdan değer yaratıp yaratmadığını belirlemede en güçlü araçlardan biridir. Doğru şekilde uygulandığında, yatırım kararlarını sağlam bir temele oturtur ve uzun vadede şirketin sürdürülebilir büyümesine katkı sağlar.
Unutulmamalıdır ki, pozitif NPV her zaman yeterli olmayabilir; proje seçiminde stratejik uyum, operasyonel riskler ve alternatif maliyetler de göz önünde bulundurulmalıdır.
Türkçe eğitimler


İngilizce eğitimler

