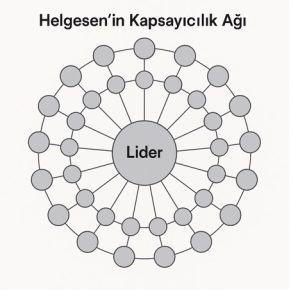
Helgesen Kapsayıcılık Ağı

Helgesen’in Kapsayıcılık Ağı (Helgesen’s Web of Inclusion), özellikle kadın liderlik tarzlarını anlamak ve tanımlamak amacıyla Sally Helgesen tarafından geliştirilen bir liderlik ve organizasyon modeli olup, geleneksel hiyerarşik yapılara bir alternatif sunar. Bu model, liderliğin merkezden çevreye yayıldığı, daha organik ve bağlantısal bir yapı önerir.

Aşağıda modelin temel unsurlarını, geleneksel liderlik yapılarıyla karşılaştırarak açıklıyorum:

Helgesen’in Kapsayıcılık Ağı Modelinin Özellikleri

Özellik Açıklama
Merkezden çevreye liderlik Lider, yapının ortasında yer alır ve iletişim ağları etrafına doğru yayılır. Böylece merkezden etkileşim sağlanır, yukarıdan aşağıya emir-komuta yoktur.
İlişkilere dayalı yapı Kapsayıcılık Ağı, ilişkiler kurmaya ve sürdürmeye dayanır. Güç, kişisel bağlantılar ve güven üzerinden inşa edilir.
Katılımcılık ve iş birliği Lider, ekip üyelerini sürece aktif olarak dahil eder. Kararlar katılımcı biçimde alınır.
Süreç odaklılık Sadece sonuç değil, sürece verilen önem de yüksektir. Takımın gelişimi, iletişimi ve duygusal bağları dikkate alınır.
Empatik liderlik Empati ve dinleme becerileri öne çıkar. Lider, başkalarının ihtiyaçlarına ve fikirlerine duyarlıdır.
Organik yapı Yapı dinamik ve esnektir. İletişim yolları tek yönlü değil, çok yönlüdür.

Hiyerarşik Model ile Karşılaştırma

Kriter Hiyerarşik Model Kapsayıcılık Ağı (Web of Inclusion)
Liderin konumu Zirvede Merkezde
İletişim yönü Yukarıdan aşağıya Çok yönlü
Güç temeli Yetki ve kontrol Güven ve ilişki
Yapı Katı, dikey Esnek, yatay
Karar alma süreci Merkezileştirilmiş Dağıtılmış ve katılımcı
Odak Performans ve sonuç Süreç, katılım ve bağ kurma

Proje Yönetimi Bağlamında Uygulama

Helgesen’in Kapsayıcılık Ağı modeli, özellikle şu tür projelerde çok faydalı olabilir:

  • Çevik (Agile) proje yönetimi ortamları
  • Karmaşık paydaş yönetimi gerektiren projeler
  • Yüksek oranda iş birliği gerektiren kültürel dönüşüm projeleri
  • Kadın liderliğinin teşvik edildiği organizasyonlar

Türkçe eğitimler

İngilizce eğitimler


Proje Yönetiminde Diyalektik Önyükleme Tekniği

Proje yönetimi dünyasında, karar verme ve tahmin süreçleri her zaman belirsizlikle doludur. Proje sürelerinin öngörülmesi, maliyet tahminleri veya risk analizleri çoğu zaman bireysel önyargılardan etkilenebilir. İşte tam da bu noktada, bilişsel bilimlerden ilham alan Diyalektik Önyükleme Tekniği (Dialectical Bootstrapping) devreye girer.

Diyalektik Önyükleme Nedir?

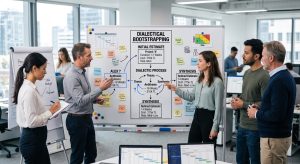
Diyalektik Önyükleme, bireylerin tahmin veya kararlarında daha doğru sonuçlara ulaşabilmeleri için geliştirilmiş bir tekniktir. Bu yöntem, öncelikle kişinin kendi içgüdüsel tahminini yapmasını, ardından aynı konuya tamamen zıt bir perspektiften yaklaşarak yeni bir tahmin oluşturmasını ve son olarak her iki tahmini birleştirmesini önerir.

Bu teknik, 2009 yılında Herzog ve Hertwig tarafından tanımlanmıştır ve insanların kendi zihninde “farklı bakış açıları arasında diyalog kurması” fikrine dayanır.

Proje Yönetimi Bağlamında Neden Önemlidir?

Proje yönetiminde sıkça karşılaşılan zorluklardan bazıları:

  • Aşırı İyimserlik Yanlılığı (Planning Fallacy): Proje sürelerini olduğundan kısa tahmin etme eğilimi.
  • Çapa Etkisi (Anchoring Bias): İlk alınan bilgiye aşırı bağlı kalarak karar verme.
  • Doğrulama Yanlılığı (Confirmation Bias): Sadece kendi görüşünü destekleyen bilgileri arama.

Diyalektik Önyükleme, bu önyargıları dengelemeye yardımcı olarak daha gerçekçi tahminler yapılmasını sağlar.

Uygulama Adımları

İlk Tahmin (Başlangıç Noktası)

Ekip veya proje yöneticisi, belirli bir proje metriği için içgüdüsel tahminini yapar.

Örnek: Bir yazılım projesinin geliştirme süresinin 8 ay süreceğini öngörmek.

Karşıt Bakış Açısı (Zıt Perspektif)

Kendi tahmininizin yanlış olduğunu varsayarak tamamen zıt bir yaklaşım geliştirirsiniz. “Bu projeyi neden 8 ayda değil de 12 ayda tamamlamak zorunda kalabilirim?” sorusunu sorarsınız.

Örnek: Potansiyel riskleri ve gecikme faktörlerini düşünerek 12 aylık bir tahmin yapmak.

Birleştirme (Dengeleme)

İki farklı tahmin arasında bir aritmetik ortalama alınır veya ekip tarafından ağırlıklı bir değerlendirme yapılır.

Örnek: (8 + 12) / 2 = 10 ay

Nihai Değerlendirme

Ortaya çıkan dengelenmiş tahmin, ekip tartışmalarına sunularak iyileştirilir.

Avantajları

Avantaj Açıklama
Önyargıların Dengelenmesi Aşırı iyimser veya kötümser önyargıları azaltır.
Daha Gerçekçi Planlama Zıt perspektifler, olası risklerin görünür olmasını sağlar.
Ekip İçi Farkındalık Artışı Alternatif bakış açılarını teşvik eder ve ekip içinde tartışma yaratır.
Karar Kalitesinin Artması Daha bilinçli ve dengeli kararlar alınmasını sağlar.

Nerelerde Kullanılabilir?

Zaman Çizelgesi Tahminleri: Proje teslim tarihlerinin gerçekçiliğini sorgulamak.
Maliyet Öngörüleri: Bütçe aşım risklerini daha iyi analiz etmek.
Risk Yönetimi: “En kötü senaryo” tahminleriyle risk planlarını güçlendirmek.
Kaynak Planlaması: İnsan ve ekipman kaynaklarının yetersizliklerini görmek.

Pratik Bir Örnek

Bir inşaat projesinde, proje yöneticisi başlangıçta maliyetin 5 milyon TL olacağını tahmin eder. Ardından, projenin bütçe aşımı olasılıklarını değerlendirerek 7 milyon TL‘lik bir zıt tahmin yapar. İki değerin ortalaması alınarak 6 milyon TL olarak birleştirilir. Bu değer, hem içgüdüsel hem de olumsuz senaryoları dikkate aldığı için daha gerçekçi olur.

Diyalektik Önyükleme, proje yöneticilerinin karar verme süreçlerinde farkındalığı artıran ve tahmin doğruluğunu yükselten güçlü bir tekniktir. Belirsizliklerin yoğun olduğu projelerde, bu teknik sayesinde önyargılardan arınmış, daha dengeli ve güvenilir planlamalar yapılabilir.

Projelerinizi bir adım ileri taşımak için bu yöntemi planlama ve tahmin süreçlerinize dahil etmeyi deneyin.

Türkçe eğitimler

İngilizce eğitimler

Projelerde Lollapalooza Etkisi

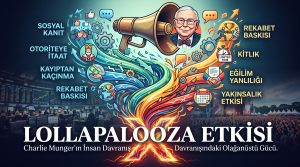
“Lollapalooza Etkisi”, ünlü yatırımcı ve zihin modelleri ustası Charlie Munger tarafından ortaya atılan bir kavramdır. Bu etki, birden fazla psikolojik önyargının ve motivasyonun aynı anda devreye girmesi sonucu insan davranışında olağanüstü derecede güclü ve çoğu zaman irrasyonel sonuçların ortaya çıkmasını ifade eder.

Lollapalooza Etkisini Yaratan Psikolojik Faktörler

Aşağıdaki tablo, bu etkiyi tetikleyen ana önyargıları özetlemektedir:

Psikolojik Etki Açıklama
Sosyal Kanıt (Social Proof) İnsanlar, başkalarının davranışlarını taklit etme eğilimindedir.
Kıtlık Etkisi (Scarcity) Kıt olan kaynaklar, olduklarından daha değerli algılanır.
Otoriteye İtaat (Authority Bias) Otorite figürlerinin söyledikleri sorgusuz kabul edilir.
Sevgi/Antipati Etkisi (Liking Bias) Sevilen kişilerden gelen bilgi daha kolay benimsenir.
Onaylanma Arzusu (Consistency Bias) Daha önceki kararlarla tutarlı davranma eğilimi.
Korku ve Açgözlülk (Fear/Greed) Fırsat kaçırma korkusu veya fazladan kazanc arzusu.

Proje Yönetimi Bağlamında Lollapalooza Etkisi

Projelerde, özellikle kritik karar noktalarında birden fazla psikolojik eğilimin bir araya gelmesi, ekiplerin ve liderlerin davranışlarını etkileyebilir:

  1. Proje Seçiminde Aşırı Risk Alma
  • Sosyal Kanıt: Rakip firmalar benzer projelere giriyor.
  • Kıtlık: Pazar fırsatı sınırlı ve hemen harekete geçilmeli.
  • Otorite Etkisi: Üretim direktörü “Bu fırsat bir daha gelmez” diyerek baskı yapıyor.
  • Sonuç: Rasyonel analiz yerine heyecan ve korku ile karar verilir.
  1. Değişim Yönetiminde Direnç
  • Sevgi Etkisi: Takım liderinin karşı çıkması nedeniyle ekip direnç geliştirir.
  • Onaylanma Arzusu: Daha önceki yöntemlere bağlı kalma.
  • Sonuç: Değişim süreci tıkanır.
  1. Kriz Yönetiminde Panik
  • Korku ve Açgözlük: Kısa vadeli kayıplardan kaçınma arzusu.
  • Sosyal Kanıt: Diğer ekiplerin de benzer yanıtlar vermesi.
  • Sonuç: Panikle alınan kararlar daha büyük zararlara yol açabilir.

Liderler İçin Uygulama Stratejileri

Liderler ve proje yöneticileri bu etkiden korunmak için şu stratejileri uygulayabilir:

  1. Bilinçlendirme: Ekipleri psikolojik önyargılar konusunda eğitin.
  2. Karar Matrisleri: Objektif değerlendirmeyi destekleyecek yapılandırılmış karar araçları kullanın.
  3. Şeytan’ın Avukatı Rolü: Alternatif görüşleri aktif olarak savunacak birini belirleyin.
  4. Yavaşlatma: Kritik kararları almak için bilinçli olarak zaman yaratın.
  5. Veriye Dayalı Kararlar: Duygusal etkiler yerine verilere dayanarak karar verin.

Lollapalooza etkisi, yönetilmediği durumda projelerde hatalara, zaman ve kaynak kaybına yol açabilir. Ancak iyi bir lider, bu psikolojik faktörlerin farkında olarak hem ekip hem de organizasyon düzeyinde daha dengeli, stratejik ve bilinçli kararlar alabilir.

Türkçe eğitimler

İngilizce eğitimler

Projelerde Başlangıç Öncesi Güvenlik İncelemesi (Pre-Startup Safety Review – PSSR)

Projelerde Başlangıç Öncesi Güvenlik İncelemesi), endüstriyel projelerde, özellikle tesis inşası, mühendislik, bakım ve devreye alma aşamalarında güvenlik ve risk yönetimi açısından kritik bir adımdır. PSSR, bir tesisin veya sistemin devreye alınmadan önce güvenli bir şekilde çalışmaya hazır olduğundan emin olmayı hedefler. Bu süreç, proje yönetimi sürecine dahil edilerek risklerin minimize edilmesini ve operasyonel güvenliğin artırılmasını sağlar.

PSSR’nin Proje Sürecine Entegrasyonu

PSSR, proje yaşam döngüsünün belirli aşamalarında devreye girer ve genellikle şu aşamalarla entegre edilir:

  1. Proje Başlangıcı ve Planlama Aşaması
  • Risk Değerlendirmesi: PSSR’nin entegrasyonu, proje planlaması sırasında risk değerlendirmeleri yapılırken başlar. Proje ekibi, tasarım ve inşaat aşamalarını gözden geçirerek güvenlik protokollerini belirler.
  • Güvenlik Yönetim Planı: Projede güvenlik yönetim planı oluşturulurken, PSSR’nin gerekliliği vurgulanır ve tüm paydaşlara bu sürecin nasıl işleyeceği açıklanır.
  1. Tasarım ve İnşaat Aşaması
  • Güvenlik İncelemesi: Tasarım aşamasında, tesisin güvenlik gereksinimleri, yasal düzenlemeler ve endüstri standartları göz önünde bulundurularak PSSR gereksinimleri belirlenir. İnşaat aşamasında ise, tesisin güvenlik gereksinimlerini karşılayıp karşılamadığını denetlemek için güvenlik değerlendirmeleri yapılır.
  • Test Prosedürleri: PSSR süreci sırasında tesisin güvenlik sistemlerinin test edilmesi ve belgelendirilmesi sağlanır. İnşaat tamamlanmadan önce güvenlik önlemlerinin doğru şekilde uygulandığından emin olunmalıdır.
  1. Devreye Alma ve Test Aşaması
  • Pre-Startup Safety Review (PSSR) Gerçekleştirilmesi: Projenin devreye alma aşamasında, PSSR’nin gerçekleştirilmesi kritik bir adımdır. Bu süreçte aşağıdaki unsurlar kontrol edilir:
    • Donanım ve Sistem Kontrolü: Tüm mekanik, elektrik ve güvenlik ekipmanlarının doğru şekilde çalıştığı kontrol edilir.
    • Personel Eğitim ve Hazırlık: Personelin tesisin güvenlik prosedürleri ve acil durum planları hakkında eğitim alıp almadığı kontrol edilir.
    • Yasal ve Düzenleyici Gereksinimler: Tesisin tüm yasal düzenlemelere uygun olup olmadığı kontrol edilir.
  • Risk ve Hata Yönetimi: Bu aşama, operasyonel hataların ve risklerin minimize edilmesine olanak tanır. PSSR, tüm bu unsurların doğru şekilde belgelendirilmesini sağlar.
  1. İşletmeye Alım Aşaması
  • Son Kontroller ve İzleme: PSSR süreci sonrasında, projede herhangi bir güvenlik açığı kalmadığından emin olunmalıdır. Bu, tesisin üretime başlamadan önce yapılan son güvenlik testleri ve izleme süreçlerini içerir.
  • İzleme ve Geri Bildirim: PSSR sonrası elde edilen geri bildirimler, projenin diğer aşamaları ve işletmeye alma süreci için iyileştirme fırsatlarını ortaya koyar.
  1. Sürekli İyileştirme ve Operasyonel Yönetim
  • İşletme Güvenliği: Tesis işletmeye alındığında, güvenlik protokollerinin sürekli olarak izlenmesi ve güncellenmesi gerekir. PSSR süreci, bu güvenlik iyileştirmelerini başlatan önemli bir adımdır.

PSSR’nin Proje Sürecine Katkıları

  • Risk Azaltma: Proje sürecinin başından itibaren, güvenlik risklerinin tespit edilmesi ve önlenmesi sağlanır. PSSR, sistemin ve ekipmanın doğru çalıştığından emin olunarak, potansiyel kaza ve felaketlerin önüne geçilmesine yardımcı olur.
  • Verimlilik Artışı: PSSR, tesisin devreye alınmadan önce tüm güvenlik kontrollerinin yapılmasını sağlar, böylece operasyonel kesintiler veya güvenlik nedeniyle yaşanacak gecikmelerin önüne geçilir.
  • Uyum ve Yasal Zorunluluklar: PSSR, projenin yerel ve uluslararası yasal düzenlemelere uygunluğunu denetler. Bu da projeyi yasal açıdan güvence altına alır.
  • Operasyonel Güvenlik: PSSR süreci, projenin tüm güvenlik gereksinimlerinin gözden geçirilmesini ve iyileştirilmesini sağlar, böylece işletmeye alındığında güvenlik en üst düzeyde olur.

PSSR, proje sürecine entegre edilerek hem güvenlik hem de operasyonel verimlilik açısından önemli katkılar sağlar. Projenin her aşamasında güvenlik protokollerine uygunluk, dikkatli planlama ve düzenli kontrollerle sağlanabilir. Başarılı bir PSSR entegrasyonu, projelerde kazaların ve risklerin azaltılmasına, tesislerin daha hızlı ve güvenli bir şekilde devreye alınmasına olanak tanır.

Türkçe eğitimler

İngilizce eğitimler

Başarı Odaklı Proje Yönetimi

Başarı Odaklı Proje Yönetimi (Success-Driven Project Management – SDPM) metodolojisi, projeleri sadece zaman, maliyet ve kapsam (geleneksel “üçlü kısıt”) çerçevesinde değil, gerçek iş başarısı ve değer yaratımı perspektifiyle yönetmeye odaklanan bütünsel bir yaklaşımdır.

  1. SDPM Nedir?

Başarı Odaklı Proje Yönetimi (SDPM), bir projenin yalnızca tamamlanmasıyla değil, organizasyon için stratejik başarı kriterlerine katkısı ile ölçüldüğü bir yönetim modelidir. Bu yaklaşım, proje çıktılarının (deliverables) ötesine geçerek, proje sonuçlarının (outcomes) ve yarattığı etkilerin (impacts) sürekli olarak takip edilmesini öngörür.

  1. SDPM’nin Temel Prensipleri
Prensip Açıklama
Stratejik Hizalanma Projeler, organizasyonun vizyonu, misyonu ve stratejik hedefleriyle doğrudan uyumlu olacak şekilde seçilir ve yürütülür.
Değer Odaklılık Projenin sonunda yaratılacak değer (value) sürekli ön planda tutulur. Bu değer müşteri memnuniyeti, maliyet tasarrufu, gelir artışı gibi metriklerle ifade edilebilir.
Dinamik Başarı Kriterleri Başarı kriterleri sadece “zamanında ve bütçesinde bitirme” değil, sürdürülebilirlik, etki, memnuniyet gibi daha geniş perspektifleri içerir.
İzleme ve Adaptasyon Proje ilerledikçe hem taktik düzeyde hem de stratejik düzeyde başarı kriterlerine göre değerlendirme yapılır ve gerekli değişiklikler uygulanır.
Paydaş Odaklılık Başarı; sponsor, kullanıcı, ekip ve nihai faydalanıcılardan oluşan tüm paydaşların memnuniyeti ile ölçülür.
  1. SDPM Süreç Adımları
  1. Başarı Tanımı ve Kriterlerin Belirlenmesi
    • Projenin başarıdan ne anladığı belirlenir.
    • Örnek kriterler: %10 gelir artışı, müşteri şikayetlerinde %30 azalma, çalışan memnuniyetinde iyileşme.
  2. Başarı Göstergelerinin (KPI/KVI) Tasarımı
    • Gözlemlenebilir ve ölçülebilir göstergeler oluşturulur.
    • KPI’ların yanında Key Value Indicators (KVI) da kullanılabilir.
  3. Başarıya Hizalı Planlama
    • Tüm iş paketleri, kaynaklar ve zaman çizelgesi başarı kriterlerine hizmet edecek şekilde yapılandırılır.
  4. Yürütme ve Sürekli Başarı Ölçümü
    • Klasik izleme göstergelerine (SPI, CPI) ek olarak başarı göstergeleri izlenir.
    • Gerekirse proje yönü stratejik olarak yeniden şekillendirilir.
  5. Değerlendirme ve Yaygınlaştırma
    • Proje sonunda sadece “bitti mi?” değil, “başardı mı?” sorusu sorulur.
    • Öğrenilen dersler organizasyonel hafızaya aktarılır.

SDPM ile Geleneksel PM Karşılaştırması

Kriter Geleneksel Proje Yönetimi SDPM
Odak Teslimat (Deliverable) Başarı ve Değer (Value & Impact)
Ölçüm Zaman, Maliyet, Kapsam Stratejik hedef uyumu, etki, memnuniyet
Yaklaşım Proje sonuna odaklı Proje süreci boyunca başarı izleme
Başarı Tanımı Üçlü kısıta uyum Organizasyonel kazanım ve etki
Karar Mekanizması Sabit planlama Uyarlanabilir yönetişim

SDPM Ne Zaman Kullanılmalı?

  • Stratejik dönüşüm projeleri
  • İnovasyon ve dijitalleşme projeleri
  • Karmaşık ve çok paydaşlı girişimler
  • Katma değeri ölçmenin kritik olduğu projeler
  • Performans değerlendirmesi ve öğrenme çıktıları odaklı projeler

Örnek Uygulama:

Dijital Dönüşüm Projesi

  • Başarı Kriteri: Müşteri şikayetlerinin %40 azalması
  • KVI: Ortalama çözüm süresinde %50 düşüş
  • KPI: SLA uyum oranı %95
  • İzleme: Aylık memnuniyet anketleri, dashboard analizleri
  • Adaptasyon: Şikayet türlerine göre süreç iyileştirmesi yapılması

Başarı Odaklı Proje Yönetimi (SDPM), günümüzün karmaşık ve sonuç odaklı proje ortamında klasik yaklaşımların ötesine geçerek ölçülebilir, anlamlı ve stratejik başarılar elde etmeyi hedefleyen çağdaş bir metodolojidir. Proje yöneticileri, sadece projeyi bitirmeyi değil, doğru etkiyi yaratmayı hedeflediklerinde, SDPM değerli bir araç haline gelir.

Türkçe eğitimler

İngilizce eğitimler

Proje Portföy Eşitleyici

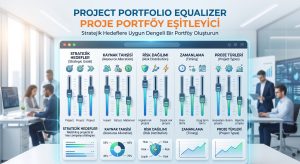
Proje Portföy Eşitleyici (Project Portfolio Balancer / Equalizer), portföy yöneticilerinin proje havuzundaki dengesizlikleri görmesini ve stratejik hedeflere uygun bir portföy bileşimi oluşturmasını sağlayan bir araç veya yaklaşımdır. Bu kavram, özellikle kaynak tahsisi, risk dağılımı, zamanlama ve stratejik öncelikler arasında denge kurmaya odaklanır.

Proje Portföy Eşitleyici, farklı kategorilerdeki projelerin (ör. yüksek risk–düşük getiri, kısa vadeli–uzun vadeli, operasyonel–stratejik) dağılımını görselleştirerek portföyün dengesini analiz etmeye ve gerekirse düzeltici eylemlerle optimum portföy kompozisyonu oluşturmaya yarayan bir dengeleme aracıdır.

Ne Amaçla Kullanılır?

  • Stratejik önceliklerle uyumu sağlamak
  • Aşırı riskli veya düşük getirili projelere fazla kaynak ayrılmasını önlemek
  • Kısa ve uzun vadeli projeler arasında denge kurmak
  • İşletmenin kapasite ve kaynaklarını aşan yükleri öngörmek
  • Operasyonel, regülasyonel, inovatif projeler arasında adil dağılım yapmak

Nasıl Çalışır?

  1. Kategori Belirleme

Projeler aşağıdaki gibi farklı kriterlere göre kategorize edilir:

Kategori Tipi Alt Seçenekler
Risk Düşük / Orta / Yüksek
Getiri Finansal / Stratejik / Operasyonel
Zamanlama Kısa / Orta / Uzun Vadeli
Tür Yasal Zorunluluk / İyileştirme / Büyüme / Ar-Ge
Stratejik Hizalanma Yüksek / Orta / Düşük
  1. Portföy Görselleştirme

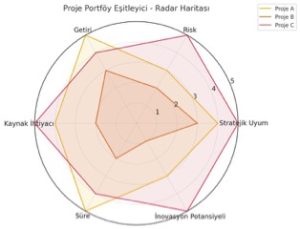
Projeler, belirlenen eksenlere göre bir “eşitleyici paneli (slider board)” veya radar/grafik matrisi ile görselleştirilir.

Örneğin:

  • Y ekseni: Getiri potansiyeli
  • X ekseni: Risk seviyesi
  • Baloncuk büyüklüğü: Kaynak ihtiyacı veya ROI
  • Renk: Proje türü (Stratejik, Operasyonel, Yasal vs.)

Bu sayede:

  • Projelerin dengesiz bir şekilde belli bir alana kümelenip kümelenmediği analiz edilir.
  • Gerekiyorsa yeni projeler önerilir ya da bazıları ertelenir/iptal edilir.
  1. Dengeleme İlkeleri
Denge Tipi Açıklama
Stratejik – Operasyonel Günlük işleri iyileştirme ile geleceğe yatırım projeleri arasında denge
Risk – Getiri Yüksek riskli projeler için yüksek getiri beklentisi gerekir
Kısa Vadeli – Uzun Vadeli Hızlı kazanç sağlayan projeler ile sürdürülebilir yatırımlar dengelenir
Kaynak Tüketimi – Katkı Kaynak yoğun projelerin etkisi orantılı olmalıdır
Yenilik – Sürdürülebilirlik Yeni teknolojilere odaklı projeler ile devam eden süreçler dengelenir

Eşitleyici Uygulaması İçin Örnek Tablo

Proje Adı Risk Getiri Süre Tür Stratejik Uyum Kaynak İhtiyacı Not
A Orta Yüksek Uzun Stratejik Yüksek Yüksek
B Düşük Orta Kısa Operasyonel Orta Orta
C Yüksek Çok Yüksek Uzun Ar-Ge Yüksek Çok Yüksek
D Orta Düşük Orta Yasal Yüksek Düşük

Bu tablo portföyünüzde aşırı Ar-Ge odaklılık, risk yığılması, kısa vadeye odaklanma gibi dengesizlikleri görmenizi sağlar.

Tavsiyeler

  • Portföy yönetim süreçlerinize görsel analiz araçları (ör. bubble chart, stacked bar, 2×2 matris) dahil edin.
  • Proje öneri ve değerlendirme formlarına “kategori etiketleri” ekleyerek eşitleyici veri kaynağını zenginleştirin.
  • Yıllık portföy gözden geçirme döngüsünde “eşitleyici analiz” özel bir gündem maddesi olmalı.
  • Stratejik hedeflerinize göre hangi alanda “ağırlık verilmesi” gerektiğini yönetime raporlayın.

Türkçe eğitimler

İngilizce eğitimler

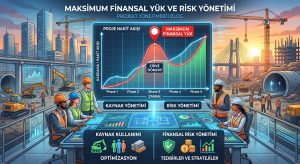
Projelerde Maksimum Finansal Yük: Riskleri ve Nakit Akışını Yönetmek

Projelerde kaynakların etkin kullanımı ve finansal risklerin yönetimi, başarının temel taşlarıdır. Özellikle büyük ölçekli yatırımlarda, proje süresince herhangi bir noktada kasadan çıkacak en yüksek para miktarını bilmek hayati önem taşır. Bu kritik göstergeye “Maksimum Finansal Yük” adı verilir.

Bu kavram, proje yöneticileri ve yatırımcılar için yalnızca bir maliyet takibi değil, aynı zamanda projenin en riskli finansal dönemini anlamak ve yönetmek için bir araçtır.

Maksimum Finansal Yük Nedir?

Maksimum Finansal Yük, bir projenin yaşam döngüsü boyunca herhangi bir zamanda bağlanmış olan en yüksek toplam finansal kaynağı ifade eder.

Başka bir deyişle; projeyi yürütmek için bir anda kasadan çıkması gereken en büyük tutardır ve bu, hem nakit akışının hem de risklerin zirve yaptığı dönemi gösterir.

Projelerde Neden Önemlidir?

  1. Risk Değerlendirmesi
    Maksimum finansal yük, bir projenin en kırılgan dönemini belirler. Böylece yönetim, bu dönemde proaktif önlemler alabilir.
  2. Nakit Akışı Yönetimi
    Proje süresince nakit giriş-çıkışları dengeli olmayabilir. Maksimum yük noktasını bilmek, olası likidite sorunlarını önler.
  3. Kaynak Tahsisi ve Önceliklendirme
    Birden fazla projenin eş zamanlı yürütüldüğü durumlarda, hangi projeye ne zaman kaynak aktarılacağına karar vermek kolaylaşır.
  4. Paydaş Güveni
    Yatırımcılar ve üst yönetim için projenin ne kadar finansal risk taşıdığını bilmek, karar alma süreçlerini güçlendirir.

Maksimum Finansal Yük Nasıl Hesaplanır?

Maksimum finansal yük, projenin nakit akış tablosu üzerinden belirlenir.

  • Her bir dönemde yapılan harcamalar ve elde edilen gelirler analiz edilir.
  • Harcamaların kümülatif toplamı, proje süresi boyunca izlenir.
  • En yüksek kümülatif harcamanın gerçekleştiği nokta, maksimum finansal yük olarak kabul edilir.

Örnek: Bir Lojistik Projesinde Maksimum Finansal Yük

Bir lojistik firmasının depo otomasyon sistemi yatırımı:

  • Toplam Proje Bütçesi: 10.000.000 TL
  • Proje Süresi: 3 yıl
  • Beklenen Nakit Akışları (Yatırımlar):
Yıl Yatırım Tutarı (TL) Kümülatif Tutar (TL)
1 4.000.000 4.000.000
2 5.000.000 9.000.000
3 1.000.000 10.000.000
  • Proje Gelirleri: 4. yıldan itibaren başlayacak.

Hesaplama:
En yüksek finansal yük, 2. yıl sonunda 9 milyon TL’dir.

Yorum:
Projenin 2. yılında, firmanın kasasından çıkan toplam tutar en yüksek seviyeye ulaşır. Bu dönem için finansman stratejileri güçlendirilmelidir.

Maksimum Finansal Yük ile Risk Yönetimi

Projede en yüksek finansal yükün oluştuğu dönem için şu stratejiler geliştirilebilir:

  • Sigorta ve Garanti Mekanizmaları
  • Aşamalı (fazlı) fonlama planları
  • Harcamaların yaygınlaştırılması veya ertelenmesi
  • Alternatif finansman kaynaklarının hazır tutulması

Avantajlar ve Sınırlamalar

Avantajlar Sınırlamalar
Risklerin zirve yaptığı anın tespit edilmesini sağlar Nakit akış tahminlerindeki hatalar sonucu etkileyebilir
Likidite darboğazlarının önüne geçer Dinamik projelerde sürekli güncellenmesi gerekir
Yatırımcı ve üst yönetim için şeffaflık sağlar Sadece finansal yükü dikkate alır, operasyonel riskleri kapsamaz

Maksimum Finansal Yük, proje risklerini ve finansal planlamayı yönetmenin temel göstergelerinden biridir. Proje süresince en fazla kaynak gerektiren dönemi önceden görmek, yalnızca bir avantaj değil; bazen bir zorunluluktur.

Başarılı projeler, teknik yeterlilik kadar finansal disiplini de gerektirir. Maksimum finansal yükün bilinmesi, proje yöneticilerine riskleri kontrol altına almak için güçlü bir araç sunar.

Projelerde Net Present Value (NPV): Yatırımların Gerçek Değerini Hesaplamak

Projelerde yatırım kararları alınırken “Bu proje şirketimize gerçekten değer katacak mı?” sorusu her zaman gündemdedir. Cevap basit değildir çünkü bir projenin maliyetleri hemen ortaya çıkarken, gelirleri genellikle yıllara yayılır. İşte bu noktada Net Present Value (NPV) yöntemi devreye girer.

NPV, bir projenin şirket için ne kadar servet yaratacağını gösteren temel bir finansal ölçüttür. Doğru hesaplandığında, yalnızca yatırımın kârlılığını ölçmekle kalmaz, aynı zamanda finansal açıdan en doğru kararların alınmasına da yardımcı olur.

Net Present Value (NPV) Nedir?

NPV, bir yatırımın sağlayacağı gelecekteki nakit akışlarının bugünkü değerinden, başlangıç yatırım maliyetinin çıkarılmasıyla elde edilen değerdir.

NPV=PVCashInflows−PVCashOutflowsNPV = PV_{Cash Inflows} – PV_{Cash Outflows}NPV=PVCashInflows​−PVCashOutflows​

  • Pozitif NPV (> 0): Proje, borç servis etmek için gereken nakitten fazlasını üretir ve şirket için değer yaratır.
  • Negatif NPV (< 0): Proje, maliyetlerini bile karşılayamaz; bu nedenle yatırım yapılmamalıdır.

Başka bir deyişle, NPV > 0 ise yatırım finansal olarak haklıdır (financially justified).

Projelerde Neden NPV Kullanılır?

  1. Gerçek Değer Hesabı
    NPV, nakit akışlarını bugünkü değere indirger ve projenin mevcut finansal etkisini ölçer.
  2. Risk ve Getiri Dengesini Gösterir
    Yatırımın sağlayacağı getiriyi, sermaye maliyetleriyle kıyaslar.
  3. Alternatif Projelerin Kıyaslanması
    Birden fazla yatırım seçeneği varsa, NPV en yüksek olan proje öncelikli olarak seçilir.
  4. Stratejik Karar Destek Aracı
    NPV analizi, yalnızca kısa vadeli nakit akışlarını değil, uzun vadeli şirket değerini de dikkate alır.

NPV Nasıl Hesaplanır?

  • Adım 1: Projenin tüm beklenen nakit girişlerini ve çıkışlarını belirleyin.
  • Adım 2: Şirketin sermaye maliyeti (WACC) veya hedef iskonto oranını belirleyin.
  • Adım 3: Nakit akışlarını bugünkü değere indirgeyin.

PV=CF(1+r)nPV = \frac{CF}{(1 + r)^n}PV=(1+r)nCF​

  • CF: Yıllık nakit akışı
  • r: İskonto oranı (ör. %10)
  • n: Yıl

Adım 4: Toplam bugünkü değer ile başlangıç yatırım maliyeti arasındaki farkı hesaplayın.

Örnek: Bir Yazılım Projesinde NPV Hesaplaması

Bir şirket, bir yazılım geliştirme projesi için yatırım planlamaktadır:

  • Başlangıç Yatırımı: 2.000.000 TL
  • Beklenen Nakit Akışları (5 yıl):
Yıl Nakit Akışı (TL)
1 500.000
2 600.000
3 700.000
4 800.000
5 900.000
  • İskonto Oranı (WACC): %10

Hesaplama:

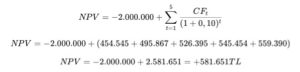
NPV=−2.000.000+2.581.651=+581.651TLNPV = -2.000.000 + 2.581.651 = +581.651 TLNPV=−2.000.000+2.581.651=+581.651TL

Yorum:
NPV pozitiftir (+581.651 TL). Bu, projenin şirket için değer yarattığını ve yatırımın finansal açıdan mantıklı olduğunu gösterir.

NPV’nin Avantajları ve Sınırlamaları

Avantajlar Sınırlamalar
Tüm nakit akışlarını ve zaman değerini dikkate alır Nakit akış tahminlerinin doğru olması kritik önem taşır
Sermaye maliyeti ile kıyaslama imkanı sağlar İskonto oranının belirlenmesi bazen subjektif olabilir
Alternatif projeleri kıyaslamak için idealdir Kısa vadeli projelerde etkisi sınırlı kalabilir

NPV ve Diğer Finansal Ölçütler ile Karşılaştırması

Ölçüt Odak Noktası Avantajı
NPV Mutlak parasal değer Gerçek parasal kazancı gösterir
IRR (Internal Rate of Return) Yıllık getiri oranı Oransal olarak kıyaslama kolaylığı sağlar
Payback Period Geri ödeme süresi Basit ve hızlı hesaplanabilir

Net Present Value (NPV), projelerin şirket için finansal açıdan değer yaratıp yaratmadığını belirlemede en güçlü araçlardan biridir. Doğru şekilde uygulandığında, yatırım kararlarını sağlam bir temele oturtur ve uzun vadede şirketin sürdürülebilir büyümesine katkı sağlar.

Unutulmamalıdır ki, pozitif NPV her zaman yeterli olmayabilir; proje seçiminde stratejik uyum, operasyonel riskler ve alternatif maliyetler de göz önünde bulundurulmalıdır.

Türkçe eğitimler

İngilizce eğitimler
Projelerde Finansal Gerekçelendirme

Projelerde yatırım kararları yalnızca teknik yeterlilik veya stratejik uyumla sınırlı değildir. Projenin uygulanabilir olup olmadığını belirleyen en önemli kriterlerden biri de finansal gerekçelendirme (financial justification) sürecidir.

Bir proje, sağlayacağı finansal getirilerin maliyetlerinden fazla olduğunu kanıtladığında “finansal olarak haklı” kabul edilir. Bu, şirket için yalnızca bir maliyet kalemi değil, aynı zamanda bir değer yaratma aracıdır.

Finansal Gerekçelendirme Nedir?

Finansal gerekçelendirme, bir yatırım projesinin sadece finansal göstergeler üzerinden değerlendirilmesi sürecidir.

Bir proje aşağıdaki koşullardan en az birini sağlıyorsa finansal olarak haklı (financially justified) kabul edilir:

Net Bugünkü Değeri (NPV) sıfırdan büyükse,
İç Verim Oranı (IRR) şirketin Ağırlıklı Ortalama Sermaye Maliyeti (WACC)’den yüksekse,
Kârlılık İndeksi (PI) 1’den büyükse.

Bu tür projeler, uygulama maliyetinden daha fazla gelir üreterek şirketin finansal performansına katkı sağlar.

Temel Finansal Terimler ve Kısaltmalar

NPV (Net Present Value / Net Bugünkü Değer)

Bir projenin gelecekteki nakit akışlarının bugünkü değerinden, başlangıç yatırım maliyetinin çıkarılması ile bulunur.

  • NPV > 0: Proje kabul edilebilir.
  • NPV < 0: Proje reddedilmelidir.

IRR (Internal Rate of Return / İç Verim Oranı)

Bir projenin NPV’sini sıfıra eşitleyen iskonto oranıdır. Yatırımın sağlayacağı ortalama yıllık getiri oranını gösterir.

  • IRR > WACC: Proje kârlıdır.
  • IRR < WACC: Proje kârlı değildir.

WACC (Weighted Average Cost of Capital / Ağırlıklı Ortalama Sermaye Maliyeti)

Bir şirketin sermaye maliyetini (özsermaye ve borç maliyetlerinin ağırlıklı ortalaması) gösterir.

WACC, bir projenin finansal olarak onaylanabilmesi için asgari getiri oranını temsil eder.

WACC = (E/V) × Re + (D/V) × Rd × (1 – T)

  • E: Özsermaye miktarı
  • D: Borç miktarı
  • V = E + D: Toplam sermaye
  • Re: Özsermaye maliyeti
  • Rd: Borç maliyeti
  • T: Vergi oranı

Örnek:
E = 6 milyon TL, D = 4 milyon TL, Re = %12, Rd = %8, T = %20 ise:

WACC=610×12%+410×8%×(1−0,2)=10,24%WACC = \frac{6}{10} × 12\% + \frac{4}{10} × 8\% × (1-0,2) = 10,24\%WACC=106​×12%+104​×8%×(1−0,2)=10,24%

PI (Profitability Index / Kârlılık İndeksi)

Bir yatırımın birim maliyeti başına ne kadar değer yarattığını gösterir.

PI=ProjeninBugu¨nku¨Deg˘eriBas\clangıc\cYatırımıPI = \frac{Projenin Bugünkü Değeri}{Başlangıç Yatırımı}PI=Bas\c​langıc\c​YatırımıProjeninBugu¨nku¨Deg˘​eri​

  • PI > 1: Proje kabul edilir.
  • PI < 1: Proje reddedilir.

Proje Yönetiminde Finansal Gerekçelendirme Süreci

  1. Nakit Akışlarının Tahmini: Gelirler ve giderler ayrıntılı şekilde hesaplanır.
  2. Finansal Ölçütlerin Hesaplanması: NPV, IRR, WACC ve PI hesaplanır.
  3. Karar Kriterlerinin Belirlenmesi: Şirket politikaları ve risk iştahı dikkate alınır.
  4. Analiz ve Değerlendirme: Projeler finansal açıdan karşılaştırılır.
  5. Onay ve Uygulama: Finansal olarak haklı projeler seçilir.

Örnek Senaryo: Bir Lojistik Projesinin Gerekçelendirilmesi

Bir lojistik şirketi yeni bir depo otomasyon sistemi kurmayı planlıyor:

  • Başlangıç Yatırımı: 3.000.000 TL
  • Beklenen Nakit Akışları (4 yıl): Toplam 4.500.000 TL
  • WACC: %9

Hesaplama Sonuçları:

  • NPV: +450.000 TL
  • IRR: %13
  • PI: 1,15

Yorum:

  • NPV pozitiftir.
  • IRR, WACC’den büyüktür.
  • PI > 1’dir.

Bu proje finansal olarak haklıdır ve yatırım için uygundur.

Avantajlar ve Riskler

Avantajlar Riskler
Yatırımların sağlam finansal temellere dayanmasını sağlar Nakit akışı tahminlerindeki belirsizlik hata payı yaratabilir
Kaynakların en verimli projelere tahsisini kolaylaştırır Sadece finansal kriterlere odaklanmak stratejik fırsatları gözden kaçırabilir
Hissedar değerini artırmayı destekler Piyasa koşullarındaki dalgalanmalar sonucu etkileyebilir

Bir projenin finansal gerekçelendirme sürecinden başarıyla geçmesi, yatırımın şirket için kârlı olacağını gösterir. Ancak unutulmamalıdır ki, finansal göstergeler önemli olmakla birlikte; stratejik uyum, operasyonel uygulanabilirlik ve risk yönetimi gibi kriterlerle birlikte değerlendirilmelidir.

Finansal olarak haklı projeler, yalnızca maliyetleri karşılayan değil, şirketin uzun vadeli büyümesine katkı sağlayan yatırımlardır.

Türkçe eğitimler

İngilizce eğitimler

Projelerde İç Verimlilik Oranı-İVO-Internal Rate of Return-IRR Yöntemi

Projelerde yatırım kararları alınırken, finansal fizibiliteyi doğru değerlendirmek kritik bir adımdır. Bu noktada İç Verimlilik Oranı, bir projenin sağlayacağı getiri potansiyelini ölçmek için güçlü bir analiz yöntemi olarak öne çıkar. Özellikle sermaye yatırımlarının sınırlı olduğu ortamlarda, IRR yöntemi, proje yöneticileri ve yatırımcılar için stratejik bir rehber niteliğindedir.

IVO Yöntemi Nedir?

İç Verimlilik Oranı(İVO), bir yatırımın gelecekte sağlayacağı nakit akışlarının bugünkü değerini sıfırlayan iskonto oranıdır. Başka bir deyişle IRR, bir projenin ömrü boyunca beklenen net nakit akışlarından elde edilecek ortalama yıllık getiri oranını ifade eder.

IRR sayesinde yatırım kararları şu şekilde alınır:

  • İVO > Sermaye Maliyeti (Cost of Capital) ise proje kabul edilir.
  • İVO < Sermaye Maliyeti ise proje reddedilir.

Bu basit ama güçlü mantık, İVO’yu özellikle farklı projeleri kıyaslamak için ideal bir araç haline getirir.

Projelerde İVO’nun Önemi

Projelerde İVO yönteminin öne çıkmasının birkaç önemli nedeni vardır:

Alternatif Projeleri Kıyaslama
İVO, farklı büyüklükteki projeleri bile ortak bir oransal ölçü ile kıyaslamaya imkan tanır.

Finansal Sağlık Göstergesi
Yatırımın şirket için yeterli getiri sağlayıp sağlamayacağını hızlıca ortaya koyar.

Yatırımcı İletişimi
IRR, yatırımcılar için kolay anlaşılır bir performans göstergesidir.

Nakit Akışlarının Yönetimi
Projelerin beklenen getirilerini zamanlamalarıyla birlikte değerlendirmeyi mümkün kılar.

İVO Nasıl Hesaplanır?

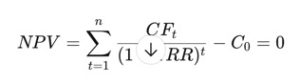
İVO, Net Bugünkü Değer (NPV) formülünde NPV’nin sıfıra eşit olduğu iskonto oranının bulunmasıyla hesaplanır:

  • CFt: t yılındaki nakit akışı
  • C0: Başlangıç yatırımı
  • İVO: İç verimlilik oranı

İVO genellikle deneme-yanılma yöntemiyle ya da finansal yazılımlar (Excel, MS Project, Primavera vb.) aracılığıyla hesaplanır.

Örnek: Bir Yazılım Projesinde İVO Hesaplaması

Bir yazılım geliştirme projesinde:

  • Başlangıç Yatırımı: 500.000 TL
  • Beklenen Nakit Akışları:
Yıl Nakit Akışı (TL)
1 150.000
2 180.000
3 200.000
4 150.000
5 120.000
  • Şirketin Sermaye Maliyeti: %12

Hesaplama:
IVO ≈ %15,3

Yorum:
Çünkü IVO (%15,3) > Sermaye Maliyeti (%12) olduğundan, proje kabul edilebilir. Proje beklenen getirinin üzerinde bir getiri sağlayacağı için finansal açıdan cazip görünmektedir.

IVO’nun Avantajları ve Sınırlamaları

Avantajlar

  • Yatırımın göreli getirisini kolayca gösterir.
  • Farklı projeler arasında karşılaştırma imkanı sunar.
  • Yatırımcılar için anlaşılır bir karar kriteridir.

Sınırlamaları

  • Nakit akışlarının değişkenlik gösterdiği projelerde birden fazla IRR değeri ortaya çıkabilir.
  • IRR, nakit fazlalarının yatırımında aynı oranı sağlayacağı varsayımına dayanır, bu da her zaman gerçekçi olmayabilir.
  • Projenin mutlak getirisi yerine oransal bir ölçü sunduğu için bazı durumlarda NPV ile birlikte değerlendirilmelidir.

Projelerde IVO’nun Kullanım Alanları

IVO yöntemi özellikle şu tip projelerde tercih edilir:

  • Enerji Projeleri: Yenilenebilir enerji yatırımları, barajlar, güneş enerjisi santralleri.
  • BT Projeleri: Yazılım geliştirme, veri merkezi kurulumu.
  • Altyapı Projeleri: Yol, köprü, liman gibi büyük ölçekli yatırımlar.
  • Üretim Projeleri: Yeni üretim hatlarının kurulumu.

IVO ve Diğer Finansal Yöntemlerin Kıyaslanması

Yöntem Odak Noktası Avantajı
IVO Yıllık getiri oranı Oransal ve kolay yorumlanabilir
NPV Mutlak parasal değer Gerçek parasal kazanç gösterir
Payback Period Geri ödeme süresi Basit ve hızlı hesaplanabilir

IVO, projelerde yatırım kararlarının finansal açıdan sağlam bir temele oturtulmasına yardımcı olur. Ancak IRR, her zaman tek başına yeterli olmayabilir; genellikle Net Bugünkü Değer (NPV) ve Risk Analizi gibi diğer yöntemlerle birlikte değerlendirilmesi en doğru yaklaşım olacaktır.

Proje yöneticileri ve finans ekipleri için IVO, karmaşık yatırım kararlarını basitleştiren ve stratejik kaynak dağılımını kolaylaştıran önemli bir araçtır.

Türkçe eğitimler

İngilizce eğitimler

Projelerde Azalan Bakiyeler Amortisman Yöntemi (Declining Balance Depreciation Method)

Projelerde uzun vadeli varlıkların maliyetlerinin doğru bir şekilde yönetilmesi, hem finansal planlama hem de vergi optimizasyonu açısından kritik öneme sahiptir. Bu bağlamda, amortisman yöntemleri varlık değer kaybını projeye yansıtmak için kullanılan temel araçlardan biridir. Azalan Bakiyeler Amortisman Yöntemi (Declining Balance Depreciation Method), varlığın ekonomik ömrü boyunca azalan oranlarla amortisman ayrılmasına imkan tanır ve özellikle proje bazlı finansal yönetimde sıkça tercih edilen bir yöntemdir.

Azalan Bakiyeler Amortisman Yöntemi Nedir?

Azalan Bakiyeler Amortisman Yöntemi, bir varlığın değer kaybının ekonomik ömrünün başlarında daha hızlı olduğu varsayımına dayanır. Bu yöntemde her yıl ayrılan amortisman tutarı, kalan defter değeri üzerinden hesaplanır ve bu nedenle yıllar ilerledikçe amortisman gideri azalır.

Proje Yönetiminde Önemi

Projelerde Azalan Bakiyeler Amortisman Yöntemi kullanmanın sağladığı avantajlar şunlardır:

  • İlk Yıllarda Daha Yüksek Amortisman: Projelerde başlangıç döneminde nakit akışının korunması için vergi yükünün azaltılmasına katkı sağlar.
  • Gerçekçi Değer Kaybı Yansıtma: Bazı varlıklar (ör. makineler, yazılım donanımları) ilk yıllarda daha hızlı değer kaybeder; bu yöntem gerçekçi bir değer düşüşü sağlar.
  • Yatırım Kararlarını Destekleme: Yatırım geri dönüş analizlerinde (ROI, NPV) amortismanın etkisini daha hassas bir şekilde dikkate alır.

Yöntemin İşleyişi

Azalan Bakiyeler Amortisman Yönteminde her yıl ayrılacak amortisman şu şekilde hesaplanır:

Amortisman Tutarı = Kalan Defter Değeri × Amortisman Oranı

Amortisman oranı, düz hat yöntemine göre belirlenen oranın bir katı veya iki katı olabilir (ör. Double Declining Balance).

Örnek Hesaplama

Bir proje kapsamında satın alınan bir makinenin:

  • Maliyet: 100.000 TL
  • Ekonomik Ömür: 5 yıl
  • Amortisman Oranı: %40 (DDB yöntemi)
Yıl Başlangıç Defter Değeri (TL) Amortisman (TL) Kalan Defter Değeri (TL)
1 100.000 40.000 60.000
2 60.000 24.000 36.000
3 36.000 14.400 21.600
4 21.600 8.640 12.960
5 12.960 12.960 0

Projelerde Kullanım Alanları

Azalan Bakiyeler Amortisman Yöntemi özellikle şu tür projelerde tercih edilir:

  • Enerji ve Altyapı Projeleri: Ağır makineler ve ekipman yatırımları için.
  • Teknoloji Projeleri: Sunucular, yazılım lisansları gibi hızlı değer kaybeden varlıklar için.
  • Üretim Projeleri: Yeni üretim hatlarının amortismanında.

Avantajlar ve Sınırlamalar

Avantajlar Sınırlamalar
İlk yıllarda daha yüksek gider göstererek vergi avantajı sağlar Sonraki yıllarda daha düşük amortisman ayrılır
Nakit akışının korunmasına katkıda bulunur Finansal tabloları yorumlayanlar için karmaşık olabilir
Gerçekçi değer kaybı profili sunar Varlığın kalıntı değerinin doğru hesaplanması önemlidir

Azalan Bakiyeler Amortisman Yöntemi, projelerde maliyetlerin zaman içinde nasıl yansıtılacağına ilişkin stratejik bir seçimdir. Özellikle değer kaybı ilk yıllarda yoğun olan varlıkların bulunduğu projelerde, bu yöntem hem muhasebe açısından hem de vergi planlaması açısından önemli avantajlar sağlar. Proje yöneticileri ve finans ekipleri, bu yöntemi doğru şekilde uygulayarak projenin finansal sağlığını güçlendirebilirler.

Türkçe eğitimler

İngilizce eğitimler